创业公司的融资演示文稿里出现了一种新的愿景:“我们基本上就是 Palantir,只不过是做 X 的。”
创始人们谈论着把前沿部署工程师(FDE)派驻到客户身边、构建深度定制的工作流,以及像特种部队而非传统软件公司那样运营。今年,“前沿部署工程师”的招聘职位数量上涨了数百个百分点,因为各家公司都在复制 Palantir 在 2010 年代初开创的模式。
我理解这为什么有吸引力。企业在考虑该购买哪些现成的技术产品时感到严重不知所措;如今一切都把自己包装成 AI,从未有过比现在更难从噪音中分辨信号的时刻。Palantir 的故事——把一支小团队空降到混乱的环境中,把各自为政的自建系统连接起来,在几个月内交付一个定制化的可用平台——确实令人心动。而对于一家想赢得首笔七位数订单的创业公司来说,“我们会派工程师进驻你的组织,把这件事做成”是一个强有力的承诺。
但我怀疑“Palantir 化”作为一种通用打法能否规模化。Palantir 是“独一档的存在”(看看它的股价就知道了!),而大多数模仿其表象的公司,最终只会变成一家按软件估值倍数定价、却毫无复利式竞争优势的昂贵服务业务。这让我想起 2010 年代每家创业公司都自称“平台”的情景——而事实上,由于构建难度极高,真正的平台公司寥寥无几!
这篇文章试图把 Palantir 模式中真正可移植的部分与其独特之处区分开来,并为那些希望将企业软件与高接触交付相结合的创始人们提供一个更务实的蓝图。
“Palantir 化”到底意味着什么
“Palantir 化”如今包含了几层相关的含义:
Forward-deployed, embedded engineering Forward-deployed engineers (“Deltas” and “Echoes” in Palantir’s internal jargon) sit inside the customer’s organization (often for months), to understand domain context, stitch systems together, and ship custom workflows on top of Foundry (or Gotham in higher-security situations). Since pricing is fixed fee, there are no “SKUs” in a traditional sense. Engineers are responsible for building and maintaining those capabilities.
Highly opinionated, integrated platform Under the hood, Palantir’s products are not a toolkit of loose components. They’re opinionated platforms for data integration, governance, and operational analytics — closer to an operating system for an organization’s data. The stated goal is to convert fragmented data into real-time, high confidence decisions.
Upmarket, high-touch GTM “Palantirization” also describes a go-to-market style: long, high-touch sales cycles into mission-critical environments (e.g. defense, policing, intelligence). Regulatory complexity and the magnitude of the “stakes” in the industry are features, not bugs.
Outcomes, not licenses Revenue is driven by multi-year, outcome-aligned contracts where software, services, and ongoing optimization blend together. Engagements can be worth tens of millions of dollars per year.
最近一篇分析 Palantir 的文章将其称为“独一无二的一个品类”,因为它同时擅长三件事:(a) 构建一体化的产品平台,(b) 将精英工程师嵌入客户运营中,以及 (c) 在关键任务级的政府和国防环境中证明自己。大多数公司能做到其中一项,也许两项——但同时做到三项的几乎没有。
然而到了 2025 年,人人都想借用这一模式的光环。
为什么现在人人都想复制 Palantir
三大力量正在汇聚:
- 企业 AI 存在“落地难”的问题。
相当大比例的 AI 项目在进入生产环境之前就停滞不前,原因往往是数据混乱、集成难题以及缺乏内部主导权。虽然购买行为依然狂热(董事会和高管层自上而下地施压,要求“购买 AI”),但实际的实施和后续的投资回报往往需要大量的手把手辅导。 - 前沿部署工程师看起来像是缺失的那座桥梁。
媒体报道和招聘数据显示,FDE 岗位正在爆发式增长——根据不同来源,今年增长了 800% 到 1000%——因为 AI 初创公司纷纷将工程师嵌入客户现场,力求让部署真正跑通。 - 快速增长已成为常态(而且靠七位数的订单比五位数的订单更容易快速增长!)
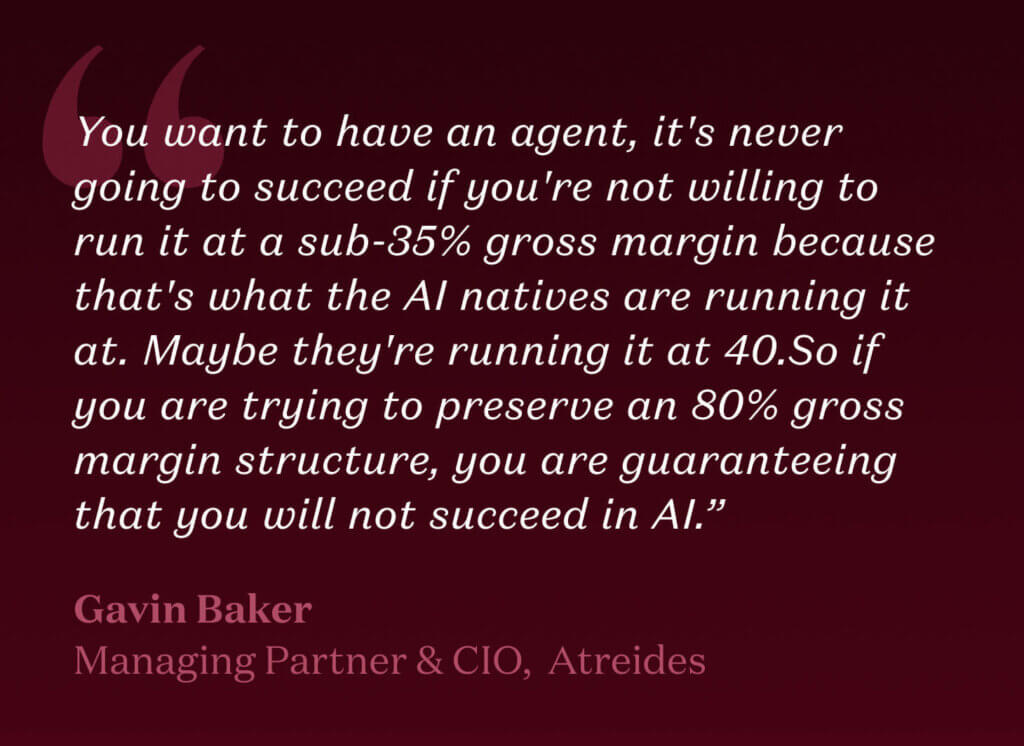
如果派工程师坐飞机就能拿下与财富 500 强或政府机构的 100 万美元以上的订单,许多早期公司会很乐意用毛利率换取增长势头。鉴于新颖的 AI 体验往往涉及大量推理成本、需要牺牲毛利率,投资者对此也越来越能接受。押注的逻辑是:你将赢得客户高层的信任和地位,从而交付成果,并据此定价。
于是叙事变成了:“我们要做 Palantir 做过的事。我们会派出一支小型精英团队,打造出神奇的东西,并随着时间推移把它变成一个平台。”
这个故事在非常特定的情况下可以成立。但有一些创始人常常忽略的硬性约束。
这个类比在哪里失效了
试图从第一天起就出售成果
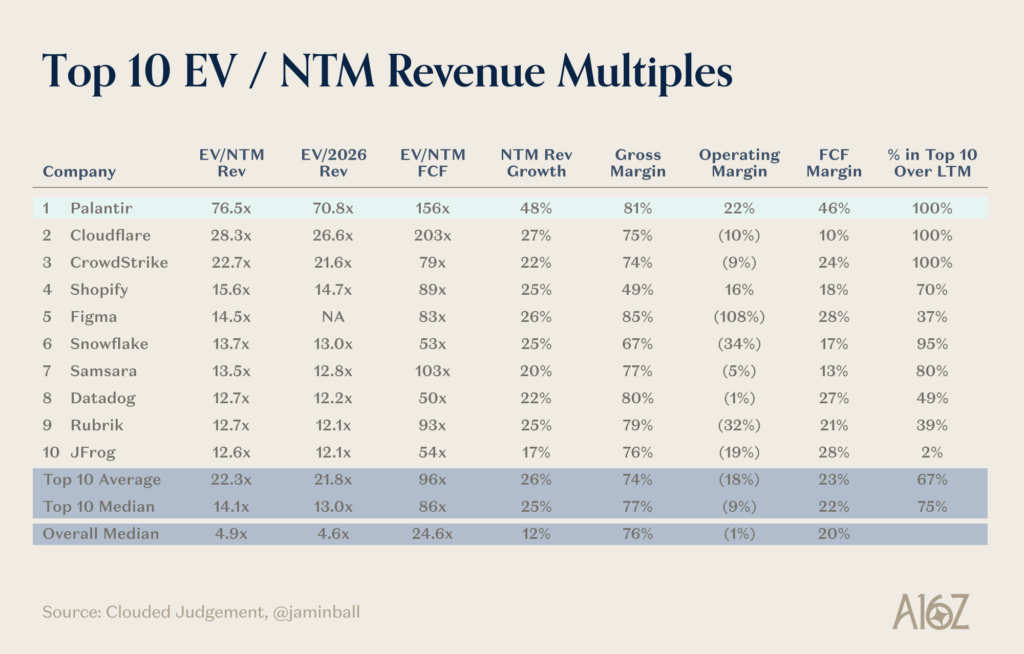
Palantir 的旗舰产品 Foundry 是由数百个微服务组成的集合,这些微服务被协同调动以实现某个成果。这些服务构成了针对各领域企业常见问题的产品化、带有明确主张的解决方案。过去两年我见过数百位 AI 应用创始人,可以告诉你他们的路演中这个类比在哪里失效了:初创公司进来时抛出一堆宏大的、基于成果的目标,而 Palantir 则是有意构建了构成其核心能力基石的微服务。这正是 Palantir 与普通咨询公司的区别所在(也是它以明年收入的 77 倍交易的原因之一)。
Palantir Gotham 是一个国防与情报平台,帮助军事、情报和执法机构整合并分析分散的数据,用于任务规划和调查工作。
Palantir Apollo 是一个软件部署与管理平台,能够自主、安全地向任何环境交付更新和新功能,包括多云、本地部署和离线断连的系统。
Palantir Foundry 是一个跨行业的数据运营平台,整合数据、模型和分析能力,为企业内部的运营决策提供支持。
Palantir Ontology 是对组织现实世界中的实体、关系和逻辑的动态、可操作的数字化模型,为 Foundry 内的应用和决策提供支撑。
Palantir AIP(人工智能平台)通过 Ontology 将 AI 模型(如大语言模型 LLM)与组织的数据和运营相连接,构建可用于生产环境的 AI 驱动工作流和 AI Agent。
再次引用 Everest 报告中的话:“Palantir 的合同起步规模很小。首次合作可能只包括一个简短的训练营和有限的许可证。一旦价值得到验证,更多的用例、工作流和数据领域就会逐步叠加进来。随着时间推移,收入结构会逐渐向软件订阅倾斜,而非服务。与咨询公司不同,服务只是推动产品采用的手段,而非主要收入来源。与大多数软件厂商不同,Palantir 愿意预先投入自己的工程时间,以赢得有分量的客户。”
一方面,我如今看到的 AI 应用公司往往能够直接签下七位数的合同。但另一方面,这在很大程度上是因为它们处于全面的定制化模式——它们在解决早期客户抛出的各种问题,并希望从中发现可以用来构建核心能力或“SKU”的主题。
并非每个问题都是“Palantir 级别”的问题
Palantir 早期的部署都处于“除此之外别无他法”的领域:反恐、欺诈检测、战场后勤、高风险的医疗运营。解决这些问题的价值以数十亿美元、挽救的生命数量或地缘政治成果来衡量,而非渐进式的效率提升。
如果你是向一家中型 SaaS 公司销售产品,帮助其将销售工作流优化 8%,你就无法承担同样程度的定制化部署。投资回报的空间根本无法证明数月驻场工程投入的合理性。
大多数客户不希望永远充当你的研发实验室
Palantir 的客户在无形中默认了与产品共同演进;他们之所以能容忍很多,是因为利害关系重大且可选方案有限。
大多数企业,尤其是国防和受监管行业之外的企业,并不希望感觉自己陷入一个旷日持久的咨询项目。他们想要的是可预期的实施、与现有软件工具的互操作性,以及快速实现价值。
人才密度和文化无法普遍复制
Palantir 花了十多年时间招募和培养异常强大的通才工程师,他们既能编写生产级代码,又能在官僚体系中游刃有余,还能与上校、CIO 和监管机构同坐一室。这一岗位的人员流动催生了一整个由创始人和运营者组成的“Palantir 黑帮”。这些人中的许多堪称独角兽——既具备极高的技术能力,又在与客户打交道时极为高效。
大多数初创公司无法指望能招聘到数百名这样特质的人。在实践中,“我们要组建一支 Palantir 式的 FDE 团队”往往会退化为:
- 把售前解决方案工程师改名为“FDE”
- 让初级通才同时负责产品、实施和客户管理
- 领导团队从未近距离接触过 Palantir 的实际部署,只是喜欢那种调性
需要说明的是,世上确实存在大量极其优秀的人才,而且借助我们投资组合公司 Cursor 这类工具,交付代码的能力正在向原本非技术的员工普及。但要在规模化下完美复刻 Palantir 的打法,需要商业与技术才能的极其罕见的结合,而且鉴于 Palantir 是如此独特的公司,亲身经历过会大有帮助。但这样的样本数量是有限的!
服务陷阱是真实存在的
Palantir 之所以能成功,是因为在定制化工作之下有一个真正的平台。有见地的观察者指出,如果只复制嵌入式工程师这一部分,最终会得到成千上万个无法维护或升级的定制化部署。即使在一个 AI 工具能让公司在这种模式下实现软件级毛利率的世界里,那些在没有强大产品骨架的情况下过度转向前沿部署的公司,也可能无法产生递增的规模回报和持久的护城河。缺乏辨别力的投资者可能会看到合同价值从 0 到 1000 万美元的曲棍球杆式增长(来自大型企业订单),并争相参与其中。但我一直在问的问题是:当几十家(甚至几百家)这样的 1000 万美元初创公司用完全相同的说辞相互碰撞时,会发生什么?
到那时,你就不再是“X 领域的 Palantir”,而是一个前端更漂亮的“X 领域的 Accenture”。
Palantir 究竟做对了什么不同的事
如果剥去神话的外衣,有几个值得仔细研究的要素:
- 平台优先,而非项目优先
Palantir 的前沿部署团队基于一小组可复用的基础组件(数据模型、访问控制、工作流引擎、可视化组件)进行构建,而不是为每个客户编写完全定制的系统。 - 对工作应该如何开展有明确主张
该公司不只是将现有流程自动化,而是常常推动客户采用新的工作方式,并让软件体现这些主张。这对一家供应商来说是难得的勇气,也使得复用成为可能。 - 长期的时间视野和资本
要成为 Palantir 那样的公司,需要经历长期的负面情绪、政治争议,以及近期变现模式不清晰的阶段,同时平台和市场推广策略逐步成熟。 - 非常特定的市场组合
早期在情报和国防领域的布局是一个优势,而非缺陷:客户支付意愿高、切换成本高、利害关系重大,而且客户数量相对较少但体量极大。更不用说那些几十年来几乎不需要竞争就能赢得业务的陈旧在位者。
换句话说,Palantir 不仅仅是“软件公司 + 咨询”,而是“软件公司 + 咨询 + 政治项目 + 极度耐心的资本”。
这不是可以随意附加到某个垂直 SaaS 产品上,并指望它普遍适用的事情。
一个更现实的框架:什么时候“Palantir 化”才有意义?
与其问“我们如何成为 Palantir?”,不如问一系列门槛性问题:
- Problem criticality
- 这个问题是关键任务型的(涉及生命、国家安全、数十亿美元),还是锦上添花型的(10–20% 的效率提升)?
- 利害关系越高,前沿部署模式就越有理由成立。
- Customer concentration
- 你是向几十个超大客户销售,还是向成千上万的小客户销售?
- 嵌入式工程在客户集中、单客户年合同价值(ACV)高的基础上扩展效果好得多。
- Domain fragmentation
- 客户是否共享相似的工作流程/使用相似的软件工具,还是每次部署都从根本上不同?
- 如果每个客户都是独一无二的“雪花”,就很难构建一致的平台。一定程度的同质性会有所帮助。
- Regulatory and data gravity
- 你是否在监管严格、数据集成痛点突出的领域运营(国防、医疗、金融犯罪、关键基础设施)?
- 这正是 Palantir 式集成工作能创造真正价值的地方。
如果你在这些维度上大多处于左下角(重要性低、客户碎片化、集成相对简单),那么全面的“Palantir 化”几乎肯定是错误的模式。这些条件恰恰更适合自下而上的 PLG(产品驱动增长)打法。
值得借鉴的部分
尽管我对每家早期公司都能成功套用 Palantir 模式持怀疑态度,但这套打法中确实有一些值得考虑的部分。
1. Treat forward deployment as scaffolding, not the house
以下做法完全可能是正确的:
- 让工程师与早期设计合作伙伴并肩工作
- 不惜一切代价让前 3–5 个客户进入生产环境
- 利用这些合作来压力测试你的基础组件和抽象层
但这需要明确的约束条件:
- 有时限的部署(例如“90 天冲刺上线”)
- 明确的比例(例如每个客户每 100 万美元 ARR 对应的工程人员上限)
- 每个季度将定制代码回收为可复用的配置或模板
否则,“我们以后会产品化”就会变成“我们始终没能抽出时间来做”。
2. Build on strong primitives, not custom workflows
Palantir 给我们的真正启示在于产品架构:
- 统一的数据模型和权限层
- 通用的工作流引擎和 UI 基础组件
- 尽可能用配置而非代码
前沿部署团队应该把时间花在选择和验证要组装哪些基础组件上——而不是为每个客户从零构建新组件。把全新构建的工作留给工程师。
3. Make FDEs part of product, not just delivery
在 Palantir 的模式中,前沿部署工程师深度参与产品探索和迭代,而不仅仅是实施。强大的产品组织和平台团队依赖于 FDE 在一线学到的经验。
如果你的 FDE 被放在一个独立的“专业服务”部门,你就会失去这个反馈闭环,并逐渐滑向纯粹的服务业务。
4. Be honest about your margin structure
如果你的融资故事预设了 80% 以上的软件毛利率和 150% 的净收入留存率,但你的市场推广模式实际上需要长期的驻场项目,那么请坦诚面对——至少在内部坦诚——这些权衡。
对于某些品类来说,结构性上毛利率更低但 ACV 更高的模式是完全合理的。问题在于,你实际上是一家拥有平台的服务公司,却假装自己是 SaaS。投资者通常寻找的是能够实现最大化毛利润的路径,而实现这一目标的方式之一,就是通过数量级更大的合同和更高的 COGS。
我如何对“Palantir 化”的初创公司进行压力测试
当我遇到一位创始人说“我们是 X 领域的 Palantir”时,我笔记本上的问题大致如下:
- 给我看一个有明确立场的平台边界。
共享产品在哪里结束,客户定制代码从哪里开始?这个边界移动的速度有多快? - 带我走一遍部署时间线。
从签署合同到首次生产使用需要多少工程师月?哪些部分必须是定制的? - 成熟客户在第三年的利润率是什么样的?
前沿部署的工作量是否会随时间显著下降?如果没有,为什么? - 如果明年签下 50 个客户,什么会出问题?
招聘?入职?产品?支持?我想看到这个模式在哪里会崩裂。 - 你如何决定**不**做定制?
对定制工作说“不”的意愿,往往正是产品公司与一家拥有漂亮演示的服务公司之间的分水岭。
如果这些回答清晰明确、基于真实的部署案例,并且在架构上逻辑自洽,那么某种程度的 Palantir 式前沿部署可能确实是一种真正的优势。
如果回答含糊其辞,或者很明显迄今为止的每一个项目都是完全独特的,那么我们很难相信其可复制性或真正规模化的潜力。
核心要点
Palantir 的成功营造出一种强大的光环,主导着风投支持下的创业思潮:一小队精英工程师空降到复杂的环境中,理清混乱的数据,交付能够改变组织决策方式的系统。
很容易让人相信每一家 AI 或数据初创公司都应该走这条路。但对大多数品类而言,彻底的“Palantir 化”是一个危险的幻想:
- 问题不够关键
- 客户过于分散
- 人才模式无法规模化
- 商业模式会悄然退化为服务业务
对创始人来说,更有价值的问题不是“我们如何成为 Palantir?”,而是:
我们需要多大程度的 Palantir 式前沿部署,才能弥合我们所在品类的 AI 采用鸿沟——以及我们多快能将其转化为真正的平台业务?
想清楚这一点,你就可以借鉴这套打法中真正重要的部分,而不会继承那些会拖垮你的部分。