
a16z:万物“Palantir 化”背后,是一场注定失败的模仿
作者:Marc Andrusko
翻译:TechFlow
TechFlow 编者按:硅谷正陷入一场“Palantir 化”狂热——AI 创业公司纷纷效仿 Palantir,把工程师派驻到客户现场,交付高度定制化的服务,并拿下七位数的订单。
a16z 合伙人 Marc Andrusko 给大家泼了一盆冷水:大多数公司只是在照搬表面套路,最终会沦为披着 SaaS 外衣的咨询公司。本文剖析了 Palantir 模式中哪些部分真正可复制——哪些只是幻觉。
主要内容:
如今,在创业公司的融资演示文稿中,常能听到这样一句话:“我们基本上就是 X 领域的 Palantir。”
创始人们热衷于谈论把“前沿部署工程师”(FDE)派驻到客户现场,构建深度定制的工作流,像特种部队一样运作,而不是传统的软件供应商。今年“前沿部署工程师”的招聘职位激增了数百个百分点,因为所有人都在争相复制 Palantir 在 2010 年代初开创的模式。
我理解这种做法为何有吸引力。如今的企业买家在决定购买什么软件时已经不堪重负——一切都声称自己是 AI,区分信号与噪音从未如此困难。Palantir 的销售主张极具诱惑力:把一个小团队投放到混乱的环境中,整合彼此割裂、各自为政的系统,并在几个月内交付一个定制化的运营平台。对于一家志在拿下首笔七位数订单的创业公司来说,承诺“我们会派工程师进入你们的组织并把它搞定”,是一个极其有力的卖点。
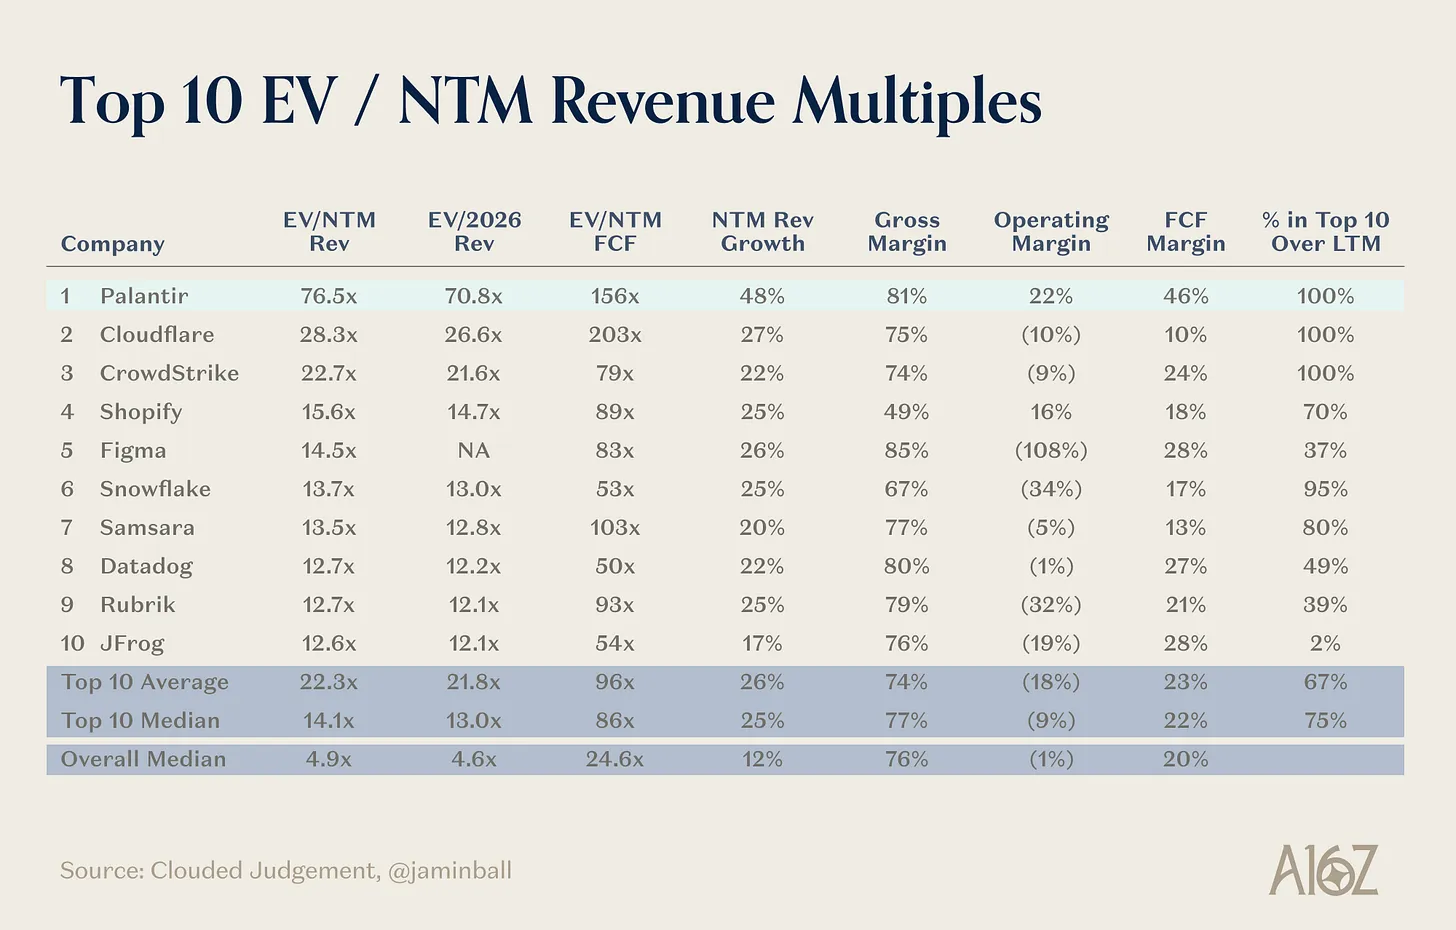
但我怀疑“Palantir 化”能否被泛化为一套通用打法。Palantir 是一个“自成一类”的公司——看看它的股票走势就知道了!大多数只复制表面做法的公司,最终会变成按软件估值倍数定价的昂贵服务业务,却没有任何可复利的竞争优势。这让我想起 2010 年代,每家创业公司都自称是“平台”,但真正的平台极其罕见,因为构建平台实在太难了。
本文旨在厘清 Palantir 模式中哪些要素真正可以迁移,哪些与其特定背景紧密绑定,为创始人们提供一条更务实的路线图,将企业软件与高接触服务相结合。
“Palantir 化”究竟意味着什么?
“Palantir 化”如今指的是若干相互关联的做法:
一线嵌入式工程
前沿部署工程师(在 Palantir 内部称为“Delta”和“Echo”)嵌入客户组织内部——通常长达数月——以理解业务背景,连接碎片化的系统,并在 Foundry 平台(在高安全环境中则是 Gotham)上构建定制化工作流。由于定价通常采用固定费用模式、没有传统的 SKU,这些工程师既要负责构建,也要负责维护这些能力。
高度固执己见的集成平台
Palantir 的产品并非松散的工具集,而是一个在数据集成、治理和运营分析方面立场鲜明的平台——更像是组织数据的“操作系统”。其目标是将碎片化的数据转化为实时、高置信度的决策。
高端、深度贴身的销售模式
“Palantir 化”也描述了一种销售风格:面向任务关键型环境(国防、执法、情报)的漫长且深度参与的销售周期。监管的复杂性和高风险的行业押注不是缺陷——而是特性。
销售成果,而非许可证
收入来自与成果挂钩的多年期合同,将软件、服务和持续优化打包在一起。单个客户的合同每年可达数千万美元。
最近的一份分析将 Palantir 定义为“独一类”(Category of One),因为它同时在三个方面表现出色:(a) 构建一体化的产品平台,(b) 将精英工程师嵌入客户运营中,(c) 在任务关键型的政府和国防场景中证明自己。大多数公司能做到其中一两项——但无法三者兼得。
然而到了 2025 年,人人都想分一杯羹。
为什么现在人人都想复制 Palantir
三股力量正在汇聚:
1. Enterprise AI Has a “Last Mile” Problem
很大一部分 AI 项目在进入生产环境之前就停滞了,通常是因为数据混乱、集成难题以及缺乏内部支持者。尽管采购意愿依然强劲(董事会和高管层自上而下施加了“购买 AI”的真实压力),但实际部署和投资回报往往需要大量亲力亲为的工作。
2. Forward-Deployed Engineers Appear to Be the Missing Bridge
媒体报道和就业市场数据显示,今年 FDE 岗位出现了爆炸式增长——各数据来源显示涨幅达 800% 到 1000%——因为 AI 初创公司利用嵌入式工程师来确保部署落地。
3. Rapid Growth Is Expected (Seven-Figure Deals Scale Faster Than Five-Figure Ones)
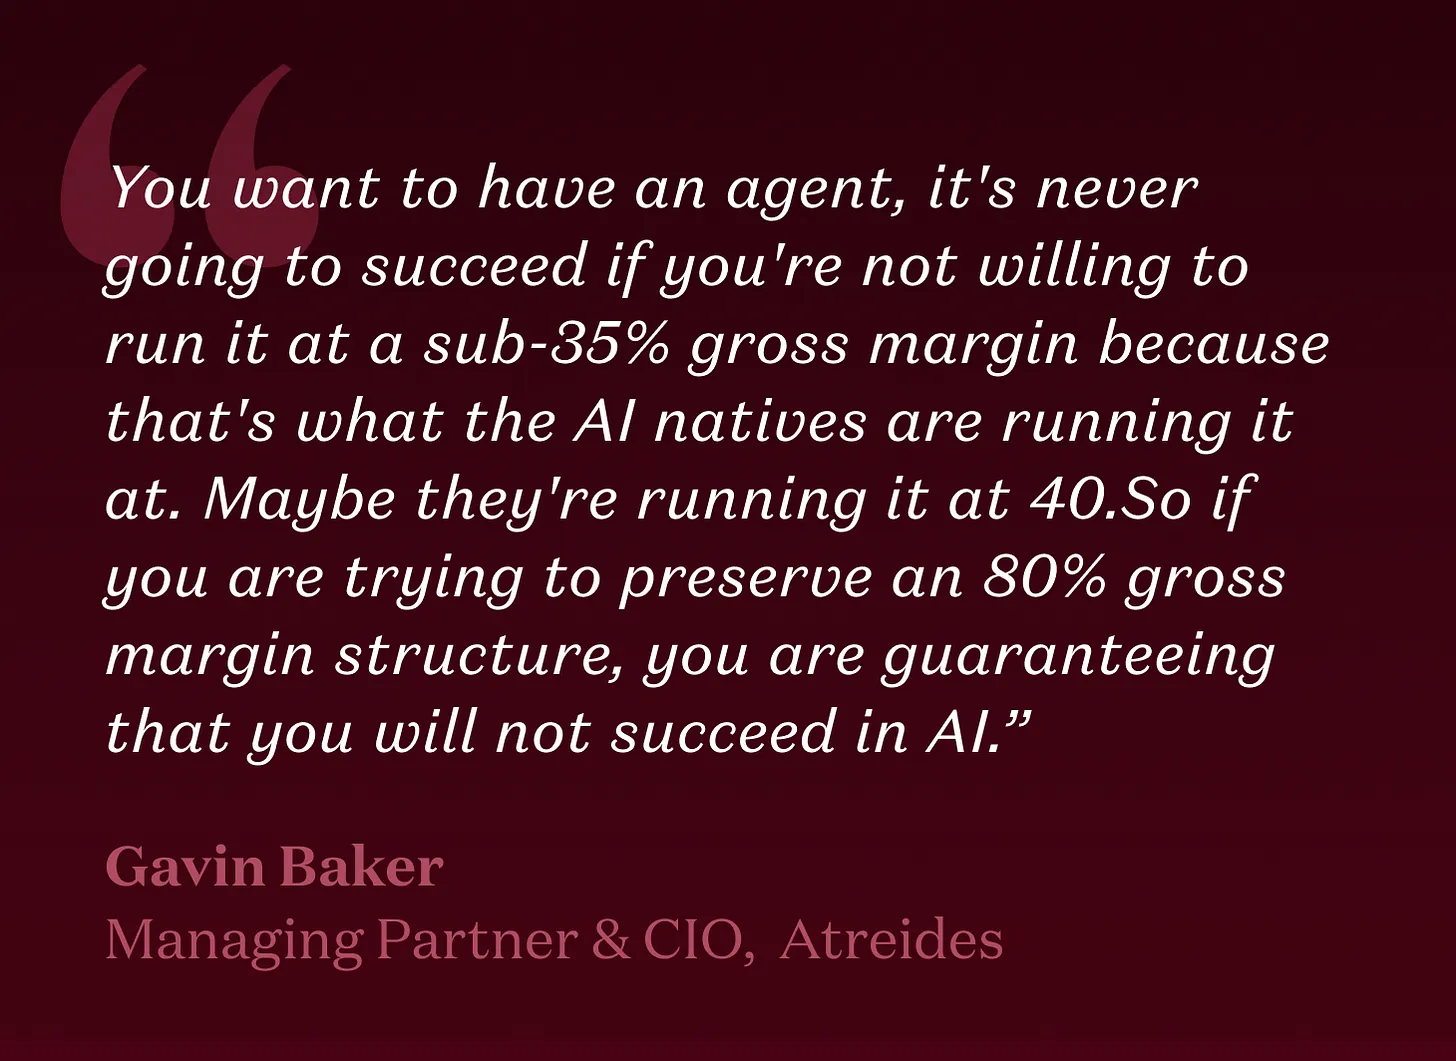
如果派工程师驻场是从财富 500 强或政府客户那里赢得 100 万美元以上订单的代价,许多早期公司愿意用毛利率换取增长势头。投资者对较低毛利率的容忍度越来越高,尤其是因为新的 AI 体验往往涉及高昂的推理成本。押注的逻辑是:先赢得高管的信任,交付成果,然后再相应定价。
于是叙事变成了:“我们要做 Palantir 做过的事。我们会派出一支精英团队,打造出神奇的东西,并随着时间推移逐渐将其发展为一个平台。”
这个故事在非常特定的情况下是成立的。但创始人常常忽略一些硬性约束。
这个类比在哪里失效了
从第一天起就销售成果
Palantir 的旗舰产品 Foundry 由数百个微服务组成——所有微服务都朝着交付成果这一目标对齐。这些微服务构成了产品化、有明确主张的解决方案,用于解决各领域常见的企业问题。在过去两年中,我见过数百位 AI 应用创始人,可以告诉你这个类比在哪里失效了:初创公司带着宏大的、以成果为导向的愿景来融资,而 Palantir 则是刻意先构建微服务——这些微服务成为了其核心能力的基础构件。这正是 Palantir 与典型咨询公司的区别所在(也是为什么它的市值约为明年营收的 77 倍)。
Palantir 拥有一套核心产品:
- Palantir Gotham:一个国防与情报平台,帮助军方、情报和执法机构整合并分析分散的数据,用于任务规划和调查。
- Palantir Apollo:一个软件部署与管理平台,能够自主、安全地向任何环境(多云、本地部署、物理隔离)交付更新和新功能。
- Palantir Foundry:一个跨行业的数据运营平台,整合数据、模型和分析,以驱动企业决策。
- Palantir Ontology:一个动态、可操作的数字模型,组织现实世界中的实体、关系和逻辑,为 Foundry 内的应用和决策提供支持。
- Palantir AIP(人工智能平台):通过 Ontology 将 AI 模型(如 LLM)连接到组织的数据和运营中,创建可用于生产环境的 AI 驱动工作流和 AI Agent。
正如一份 Everest 报告所指出的:“Palantir 的合作从小规模起步。初期合作可能只是一次简短的培训加上有限的许可。一旦价值得到验证,更多的用例、工作流和数据领域便会逐步叠加。随着时间推移,收入会从服务转向软件订阅。与咨询公司不同,服务只是推动产品采用的手段,而非主要收入来源。与大多数软件供应商不同,Palantir 愿意预先投入自己的工程时间来赢得重要客户。”
一方面,我现在看到 AI 应用公司直接签下七位数的合同。另一方面,这在很大程度上是因为它们处于完全定制化模式——解决早期客户抛来的任何问题,希望日后能从中提炼出主题,进而塑造核心能力或“SKU”。
并非每个问题都是“Palantir 级别”的问题
Palantir 的早期领域没有可行的替代方案:反恐、欺诈检测、战场后勤、高风险医疗行动。解决这些问题的价值以数十亿美元、挽救的生命或地缘政治后果来衡量——而不是渐进式的效率提升。
如果你是向一家中型 SaaS 公司销售、帮其将销售流程优化 8%,你就无法承担同等程度的定制化部署。投资回报率根本无法证明数月嵌入式工程投入的合理性。
大多数客户并不想成为你永久的研发实验室
Palantir 的客户默认与公司共同演进产品;他们容忍模糊性,因为利害关系重大,而替代选择稀缺。
大多数企业——尤其是国防和受监管行业之外的——并不想感觉自己处于一场没完没了的咨询合作之中。他们想要的是可预测的实施、与现有工具的互操作性,以及快速见效。
人才密度与文化无法泛化
Palantir 花了十多年时间招募和培养能力极强的通才工程师,他们能编写生产级代码、应对官僚体系,并能从容地与上校、CIO 和监管者开会。前员工们孕育出了一个庞大的“Palantir 黑手党”创始人和管理者群体——其中许多人领导着独角兽公司,因为他们兼具深厚的技术功底和卓越的客户服务能力。
大多数初创公司无法指望能雇到数百名这样的人。实际上,“我们要组建一支 Palantir 式的 FDE 团队”往往会沦为:
- 把售前解决方案工程师改名为“FDE”
- 让资历尚浅的通才同时负责产品、实施和客户管理
- 领导层从未见过真正的 Palantir 部署,却喜欢那种调性
平心而论,Palantir 之外也有许多优秀人才,而且像 Cursor 这样的工具正在让非工程师也能写代码。但要大规模复制 Palantir 模式,需要商业与技术才能极为罕见的结合——在 Palantir 的经历之所以有帮助,恰恰是因为这是一家如此独特的公司。而这样的人才池是有限的!
服务陷阱是真实存在的
Palantir 之所以能成功,是因为在定制化之下有一个真正的平台。如果你只复制嵌入式工程师这一环节,最终会得到成千上万个无法维护或升级的定制化部署。即使在一个 AI 工具能让这类模式达到软件级毛利率的世界里,过度依赖前沿部署而缺乏强大产品根基的公司,也可能无法实现规模递增收益或持久的护城河。
缺乏辨别力的投资者可能会看到合同价值从 0 到 1000 万美元的曲棍球棒式增长,便蜂拥而入。但我的问题是:当成十上百个这样的 1000 万美元级初创公司开始推销完全相同的东西并相互碰撞时,会发生什么?
到那时,你就不再是“X 领域的 Palantir”,而是“X 领域的 Accenture”,只不过前端更漂亮一点。
Palantir 真正做对了什么
在神话之下,有几个要素值得密切关注:
1. Platform-First, Not Project-First
Palantir 的前沿部署团队使用一小组可复用的基础组件——数据模型、访问控制、工作流引擎、可视化组件——来构建,而不是为每个客户编写完全定制的系统。
2. Strong Opinions About How Work Should Be Done
这家公司不只是自动化现有流程——它常常推动客户采用新的工作方式,而软件本身就体现了这些主张。这种供应商的强势态度非常罕见,也正是实现复用的关键。
3. Long Time Horizon and Patient Capital
要成为 Palantir 式的公司,需要忍受多年的负面舆论、政治争议以及近期变现的不确定性,同时等待平台和销售模式逐步成熟。
4. Very Specific Market Mix
早期聚焦情报与国防领域并非偶然:客户支付意愿高、切换成本高、利害关系巨大,且客户数量极少但体量极大。更不用说那些几十年鲜少遭遇竞争的老牌对手了。
简而言之,Palantir 不仅仅是“软件 + 咨询”,而是“软件 + 咨询 + 政治工程 + 极度耐心的资本”。
这不是可以随意嫁接到某个垂直 SaaS 产品上的东西。
一个更现实的框架:什么时候“Palantir 化”才合理?
与其问“我们如何变得像 Palantir?”,不如问一系列门槛性问题:
1. Problem Criticality
这个问题是“关乎使命成败”的(人命、国家安全、数十亿美元利害关系),还是“锦上添花”的(10–20% 的效率提升)?利害关系越大,前沿部署模式就越有正当性。
2. Customer Concentration
你是向几十个超大客户销售,还是向成千上万的小客户销售?嵌入式工程在客户集中、ACV(年度合同价值)高的客户群体中更容易规模化。
3. Degree of Domain Fragmentation
各客户的工作流程是否相似、工具链是否一致——还是每次部署都截然不同?如果每个客户都是独一无二的“雪花”,几乎不可能构建一个统一的平台。一定的同质性会有所帮助。
4. Regulation and Data Gravity
你是否在监管严格、数据集成痛点突出的领域运营(国防、医疗、金融犯罪、关键基础设施)?这正是 Palantir 式集成能创造真正价值的地方。
如果你在这些维度上大多处于左下象限(重要性低、客户分散、集成相对简单),那么全面的“Palantir 化”几乎肯定是错误的模式。在这种情况下,自下而上的 PLG(产品驱动增长)策略更为合适。
值得借鉴之处
虽然我怀疑并非每家早期公司都能成功套用 Palantir 模式,但其中有几点值得借鉴:
1. Use Frontline Deployment as Scaffolding, Not the Building
以下做法是合理的:
- 将工程师嵌入早期设计合作伙伴团队
- 不惜一切代价让前 3–5 个客户进入生产环境
- 利用这些合作来压力测试你的基础组件和抽象
但必须设定明确的护栏:
- 为部署设定时限(例如“90 天冲刺上线”)
- 明确比例(例如“每 100 万美元 ARR 每个客户最多配备多少工程师”)
- 设定季度目标,将定制代码转化为可复用的配置或模板
否则,“我们以后再产品化”就会变成“我们始终没来得及做”。
2. Build on Strong Primitives, Not Custom Workflows
Palantir 真正的启示在于产品架构:
- 统一的数据模型与权限层
- 通用的工作流引擎与 UI 基础组件
- 尽可能采用配置而非编码
前沿部署团队应把时间花在挑选和验证基础组件的组合上,而不是为每个客户从零构建全新的东西。把全新开发留给工程师去做。
3. Make FDEs Part of Product, Not Just Delivery
在 Palantir 的世界里,FDE 深度参与产品探索与迭代,而不仅仅是实施落地。强大的产品和平台团队依赖 FDE 在一线收集的洞察来持续进化。
如果你的 FDE 被隔离在独立的“专业服务”部门中,这个反馈闭环就会断裂——你会逐渐滑向一家纯粹的服务公司。
4. Be Honest About Your Gross Margin Structure
如果你的融资故事假设软件毛利率超过 80%、净收入留存率达到 150%,但你的市场推广却依赖长期的驻场项目,那么请坦诚面对这些权衡——至少在内部要如此。
对于某些品类,结构性偏低的毛利率搭配更高的 ACV(年均合同价值)完全可以是理性的选择。危险在于:明明是一家披着平台外衣的服务公司,却假装自己是 SaaS 公司。投资人往往关心的是通往最大绝对毛利润的路径,而这条路径有时恰恰来自 COGS(销货成本)更高的大额合同。
我会如何对一家“Palantir 化”的初创公司做压力测试
当创始人告诉我“我们是 X 领域的 Palantir”时,我笔记本里会准备这些问题:
- 给我看看你那套有主见的平台的边界在哪里。共享产品到哪里结束,客户定制代码从哪里开始?这个边界移动的速度有多快?
- 带我走一遍你的部署时间线。从签约到首次生产环境使用需要多少工程师月?哪些东西是绝对必须定制的?
- 一个成熟客户在第三年的毛利率是多少?一线部署的工作量是否会随时间显著下降?如果没有,为什么?
- 如果明年签下 50 个客户,哪里会先崩?招聘?上线?产品?支持?我想看到这个模式的裂缝在哪里。
- 你如何决定“不做”定制?敢于对定制说“不”的意愿,往往正是真正的产品公司与“演示很漂亮的服务公司”之间的分水岭。
如果这些答案清晰、有真实部署案例支撑、并且在架构上自洽,那么某种程度的 Palantir 式一线部署确实可能成为真正的优势。
如果答案含糊不清,或者每个项目都明显独一无二,那就很难让人相信其可复制性或真正的可扩展潜力。
结论
Palantir 的成功营造出一种强大的光环,笼罩着敢于冒险的创业者和风险投资人的心智:精英工程小队空降复杂环境,理清混乱,交付能够彻底改变组织决策方式的系统。
人们很容易相信每一家 AI 或数据初创公司都应该长成这样。但对大多数品类而言,彻底的“Palantir 化”是一个危险的幻想:
- 问题不够关键
- 客户过于分散
- 人才模式无法规模化
- 经济模型悄然坍缩为服务业务
对创始人而言,一个更有用的问题不是“我们如何成为 Palantir?”,而是:
“为了弥合我们所在领域的 AI 采用鸿沟,我们需要多少 Palantir 式的一线部署——以及多快能将其转化为真正的平台业务?”
想清楚这一点,你就能借鉴这套打法中最重要的部分——同时不必继承那些可能压垮你的负担。
加入 TechFlow 官方社区,持续关注
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News

a16z