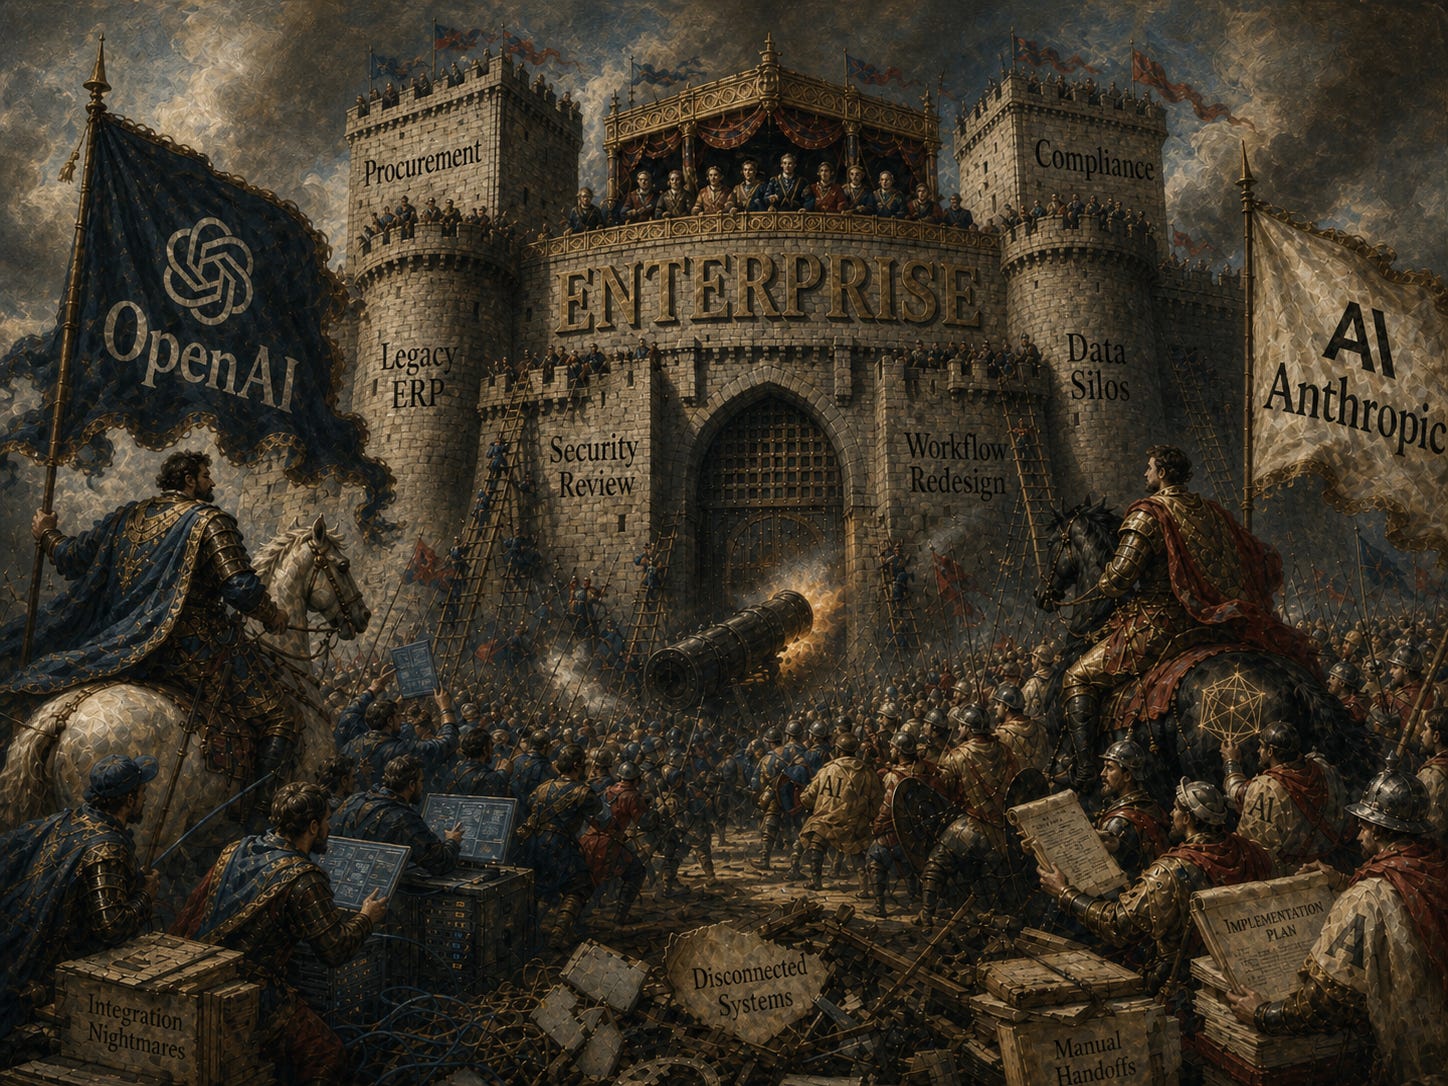
OpenAI 和 Anthropic 正在推出 AI 服务合资企业,说得直白些,就是自动化的未来仍然需要大量非常昂贵的人类。
这是 AI 故事中不会出现在主题演讲里的部分。产品视频总是展示一个从容的 Agent 在企业中流畅穿行:起草备忘录、更新系统、分流客户,把企业工作流程呈现得像一家干净明亮的 Apple Store。
然后这个 Agent 遇上了真实的企业。真实的企业有一套用了 17 年的 ERP 系统、六个互不连通的数据库、一个拥有否决权的安全团队、一个以地质纪年速度推进的合规流程,还有一个名为“FINAL_v7_revised_REAL_final”的任务关键型电子表格。
这就说到了今天。两家前沿模型实验室都在搭建由私募股权支持的“部署”机器,以购买或构建服务能力,也就是那些能真正让 AI 在企业内部运转起来的工程师、顾问、实施团队和行业专属运营人员。
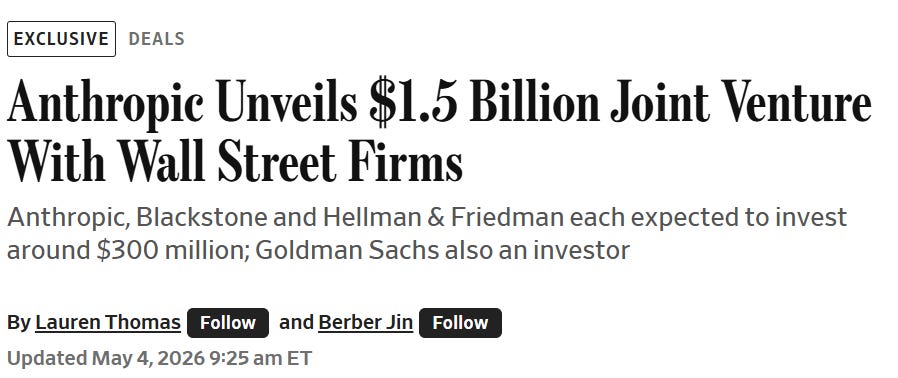
Anthropic 宣布与 Blackstone、Hellman & Friedman 和 Goldman Sachs 作为创始合作伙伴成立一家企业 AI 服务公司。该合资企业规模约为 15 亿美元,其中 Anthropic、Blackstone 和 H&F 各预计投资约 3 亿美元,Goldman 出资约 1.5 亿美元。
其使命:帮助中型公司将 Claude 引入核心运营。Anthropic 的应用 AI 工程师将与新公司的工程团队并肩工作,寻找用例、构建定制系统,并长期为客户提供支持。
据报道,OpenAI 的动作更大。其新合资企业 The Deployment Company 据称正从 19 家私募股权投资者组成的财团筹集约 40 亿美元,对该实体的估值约为 100 亿美元。据 Reuters 报道,该公司已就 AI 服务、工程和咨询领域的三个收购目标展开深入谈判。

所以没错,模型实验室正在围绕本应减少服务工作的软件,重新打造服务业务。
两年来,主流叙事一直是前沿 AI 会让企业软件更简单、更自动化、更少依赖顾问。现实却更为令人清醒。企业 AI 常被描述为一门高毛利的软件生意,但部署看起来仍然可疑地像劳动密集型、高技能的服务工作。
这非常有 Palantir 的味道。Palantir 真正的优势从来不只是软件,而是前沿部署工程师模式:把技术人员派驻到客户运营一线,学习工作流程,围绕机构塑造产品,从而变得难以被替换。OpenAI 和 Anthropic 现在正在大规模复制这一打法。
私募股权的角度是精明之处。私募股权公司拥有或影响着庞大的企业组合。这些被投企业面临提升利润率、自动化工作流程、展示 AI 驱动生产力的压力。AI 实验室需要进入企业的分发渠道,而私募股权公司需要为其被投企业提供一个可信的 AI 转型故事。
所以这笔交易看起来是这样的:
- OpenAI/Anthropic 获得进入数百家被投企业的分发渠道。
- PE 公司更早获得 AI 工具和实施能力。
- 被投企业优先获得工程师资源,让 AI 真正落地。
- 合资公司截获原本可能流向 Accenture、Deloitte、精品 AI 咨询公司或内部团队的服务收入。
这里有四大影响。
1. This is a land grab for the deployment layer
The frontier model race is still important, but the next monetization frontier is operational. The question is no longer just “whose model is smartest?” It is “whose model can be embedded into real workflows with enough reliability, permissions, support, and ROI to become institutional infrastructure?”
2. Services are becoming a control point.
人人都想要软件的利润率。而通往这些利润率的路径可能要先经过服务。拥有部署层的实验室能了解客户的工作流、获取使用数据、影响架构决策,并变得难以被替换。
这同时也是市场情报。谁拥有服务层,谁就拥有特权反馈回路,可以把杂乱的客户工作转化为模板、AI Agent、集成、评测和产品功能。第一次部署是服务,第十次可能就是产品。这就是梦想所在。
3. The AI labs are going around traditional SIs
明显的输家,或者说至少受到威胁的在位者,是传统系统集成商和咨询公司。Accenture、Deloitte、PwC、McKinsey、BCG 以及精品咨询公司都应该警惕。
Anthropic 表示其新公司仍将与现有合作伙伴协作,包括其 Claude Partner Network,但战略上的张力显而易见。
传统 SI 的说辞是:“我们了解你的企业,可以帮你在众多 AI 供应商中做选择。”AI 实验室合资公司的说辞是:“我们构建了模型,我们拥有产品路线图的特权访问权,我们能派出理解前沿系统本身的工程师。”这是一个强有力的切入点。
4. This is a pre-IPO story
两家公司都在努力为其巨额估值提供依据。企业收入的成色至关重要。消费级 AI 可以规模巨大,但企业级 AI 才是投资者寻找经常性合同、高 ACV、预算持续性、多年期承诺、更低流失率、可衡量投资回报率和战略锁定效应的地方。
这些合资公司有助于讲好这个故事,并打造一条从“模型能力”到“企业部署”再到“收入扩张”的管线。
讽刺意味十足:AI 本应自动化知识工作。它的下一幕却是雇佣知识工作者来帮助知识工作者使用那些自动化知识工作的工具。但这只会让 AI 的故事更加真实。演示阶段比拼的是智能。部署阶段比拼的是机构。
披露:我任职于 Bain Capital Ventures,该公司与 Bain Capital 有关联。我本人未参与本次交易或任何相关投资流程,本文分析仅基于公开报道。此处表达的观点仅代表我个人,不代表 Bain Capital、Bain Capital Ventures 或任何关联基金。