在《如果乐高有前沿部署工程师》一文的结尾,我留下了一个承诺要好好展开的悬念:AI 不断给 FDE 递上新的积木,“前沿部署工程师”和“软件工程师”之间的界限正在模糊,而且在某个时刻,你不得不问自己:你到底还需不需要把这条龙产品化。
这就是那篇文章。如今这已是一个真实的选择。经营一家前沿部署公司有两种自洽的方式,AI 让第二种方式变得可行,而一个没有有意识做出选择的创始人,最终会建起一个混乱的组织和一个定位混乱的 FDE 角色。FDE 角色的本质并不是一个可以查到的固定答案。它取决于一个大多数创始人并未意识到自己正在做出的战略决策。
Foundry 是个意外
先从这个角色的来源说起,因为起源解释了之后的一切。
Palantir 没有人坐在会议室里决定要打造 Foundry。以下是我在去年一次通话中的描述:
Foundry 作为产品诞生的过程其实非常有趣。没有人说过“哦,我们来做个 Foundry 吧”。它实际上就是前沿部署工程师在与客户合作,几乎像一家咨询公司。而 FDE 和咨询顾问的区别在于目标一致:我们拿钱是为了解决问题,而不是为了花几个小时去解决。既然他们是工程师,他们做的事情就是构建工具来给自己提效——主要是数据集成这一块。然后有些客户注意到了这一点,说:“如果你们直接把这些工具授权给我们,我们愿意付许可费。”Foundry 就是这样诞生的。几个 FDE 离开一线,说:“我们要花几个月时间把 Foundry 做出来。”
所以产品和 FDE 模式从第一天起就纠缠在一起。FDE 们不是为了交付 Foundry 而存在的。他们是为了解决客户问题而存在的,而 Foundry 是从残余物中掉出来的——那些他们为了让自己更快而不断重建的工具。
这一点值得记住,因为它意味着 FDE 角色从来不是由平台定义的。平台是由 FDE 们定义的。
2015–2020 年的论点:服务于平台的前沿部署
不过,在那之后的十年大部分时间里,这种关系反了过来。一旦 Foundry 存在了,FDE 模式就有了一项任务:喂养平台。
这就是我用乐高龙描述的那个角色。客户想要一条龙,但没有能拼出龙脖子曲线的积木,于是 FDE 钻孔、粘合积木、搭起一个弗兰肯斯坦式的脚手架,然后把龙造出来。交付给客户的是那条龙。交付给自己公司的则是一袋奇怪的积木——你带回产品团队的那些定制 hack,让他们决定要量产什么。这个循环——客户问题 → 定制构建 → 产品信号 → 真正的产品——就是全部的游戏。FDE 是一个披着交付外衣的产品研发职能。
而让这一模式得以持续——让多年低毛利、劳动密集型的服务业务变得合理——的,正是其背后的雄心。Palantir 并不是一家碰巧会写软件的咨询公司。它是在为全球最大、最重要的机构构建操作系统,而服务只是探索这个操作系统形态的成本。你不可能在会议室里找到平台的形态。你只能把工程师嵌入二十个混乱的客户现场,观察哪些奇怪的砖块反复出现,才能找到它。
从人员配置数字上,你可以看到平台在发挥作用。早期,一个用例大约需要三到五名 FDE。几年之后,这个比例发生了逆转——一名 FDE 可以服务两三个客户,因为平台已经吸收了足够多的奇怪砖块,使得每一次新的部署所需的手工搭建工作都变少了。这个角色的设计初衷,就是让它逐渐走向自我淘汰。你每产品化一块砖,下一位 FDE 就少钻一块砖。
这就是关键信号。在平台模式中,一个健康的 FDE 组织,是每单位收入所需的 FDE 数量逐渐减少的组织。这个角色是脚手架,而建筑才是产品。
AI 带来了什么改变
现在,情况有了新的变化。
平台模式之所以成立,不仅仅是因为雄心,更是因为经济逻辑。服务的规模随人头线性增长,且只有咨询业的利润率。摆脱这种引力的唯一途径就是产品化——把手工打造的龙转化为可授权的砖块,最终让客户自己的工程师在你的平台上造龙,而你收取授权费。产品化是走出利润率陷阱的唯一出口。
AI 削弱了这一约束。当一名工程师凭借 Claude Code、Skills、MCP 服务器和一整套内部 AI Agent,就能在一个下午造出一条像样的龙时,定制化交付的成本便崩塌了。而一旦定制化交付足够便宜,你就可以用过去只有产品业务才能达到的利润率来经营服务业务。
这就是 Sequoia 和 YC 一直在谈论的“AI 驱动的服务”论点——拥有软件经济模型的服务公司。其机制恰恰在于砖块库变得足够强大,以至于你不再需要通过制造和销售砖块来让单位经济模型成立。你只需把造砖机留在内部,让你的 FDE 们对准它,然后卖龙。
于是,第三种模式出现了——注意,这并不是新模式,而是修复了经济问题的原始模式。Palantir 起初“本质上就是一家咨询店”。它没能一直做下去的原因是利润率。而 AI,实际上就是在提出要消除这个原因。
岔路口
这让创始人面临一个真正的岔路口。两条自洽的战略,你必须做出选择。
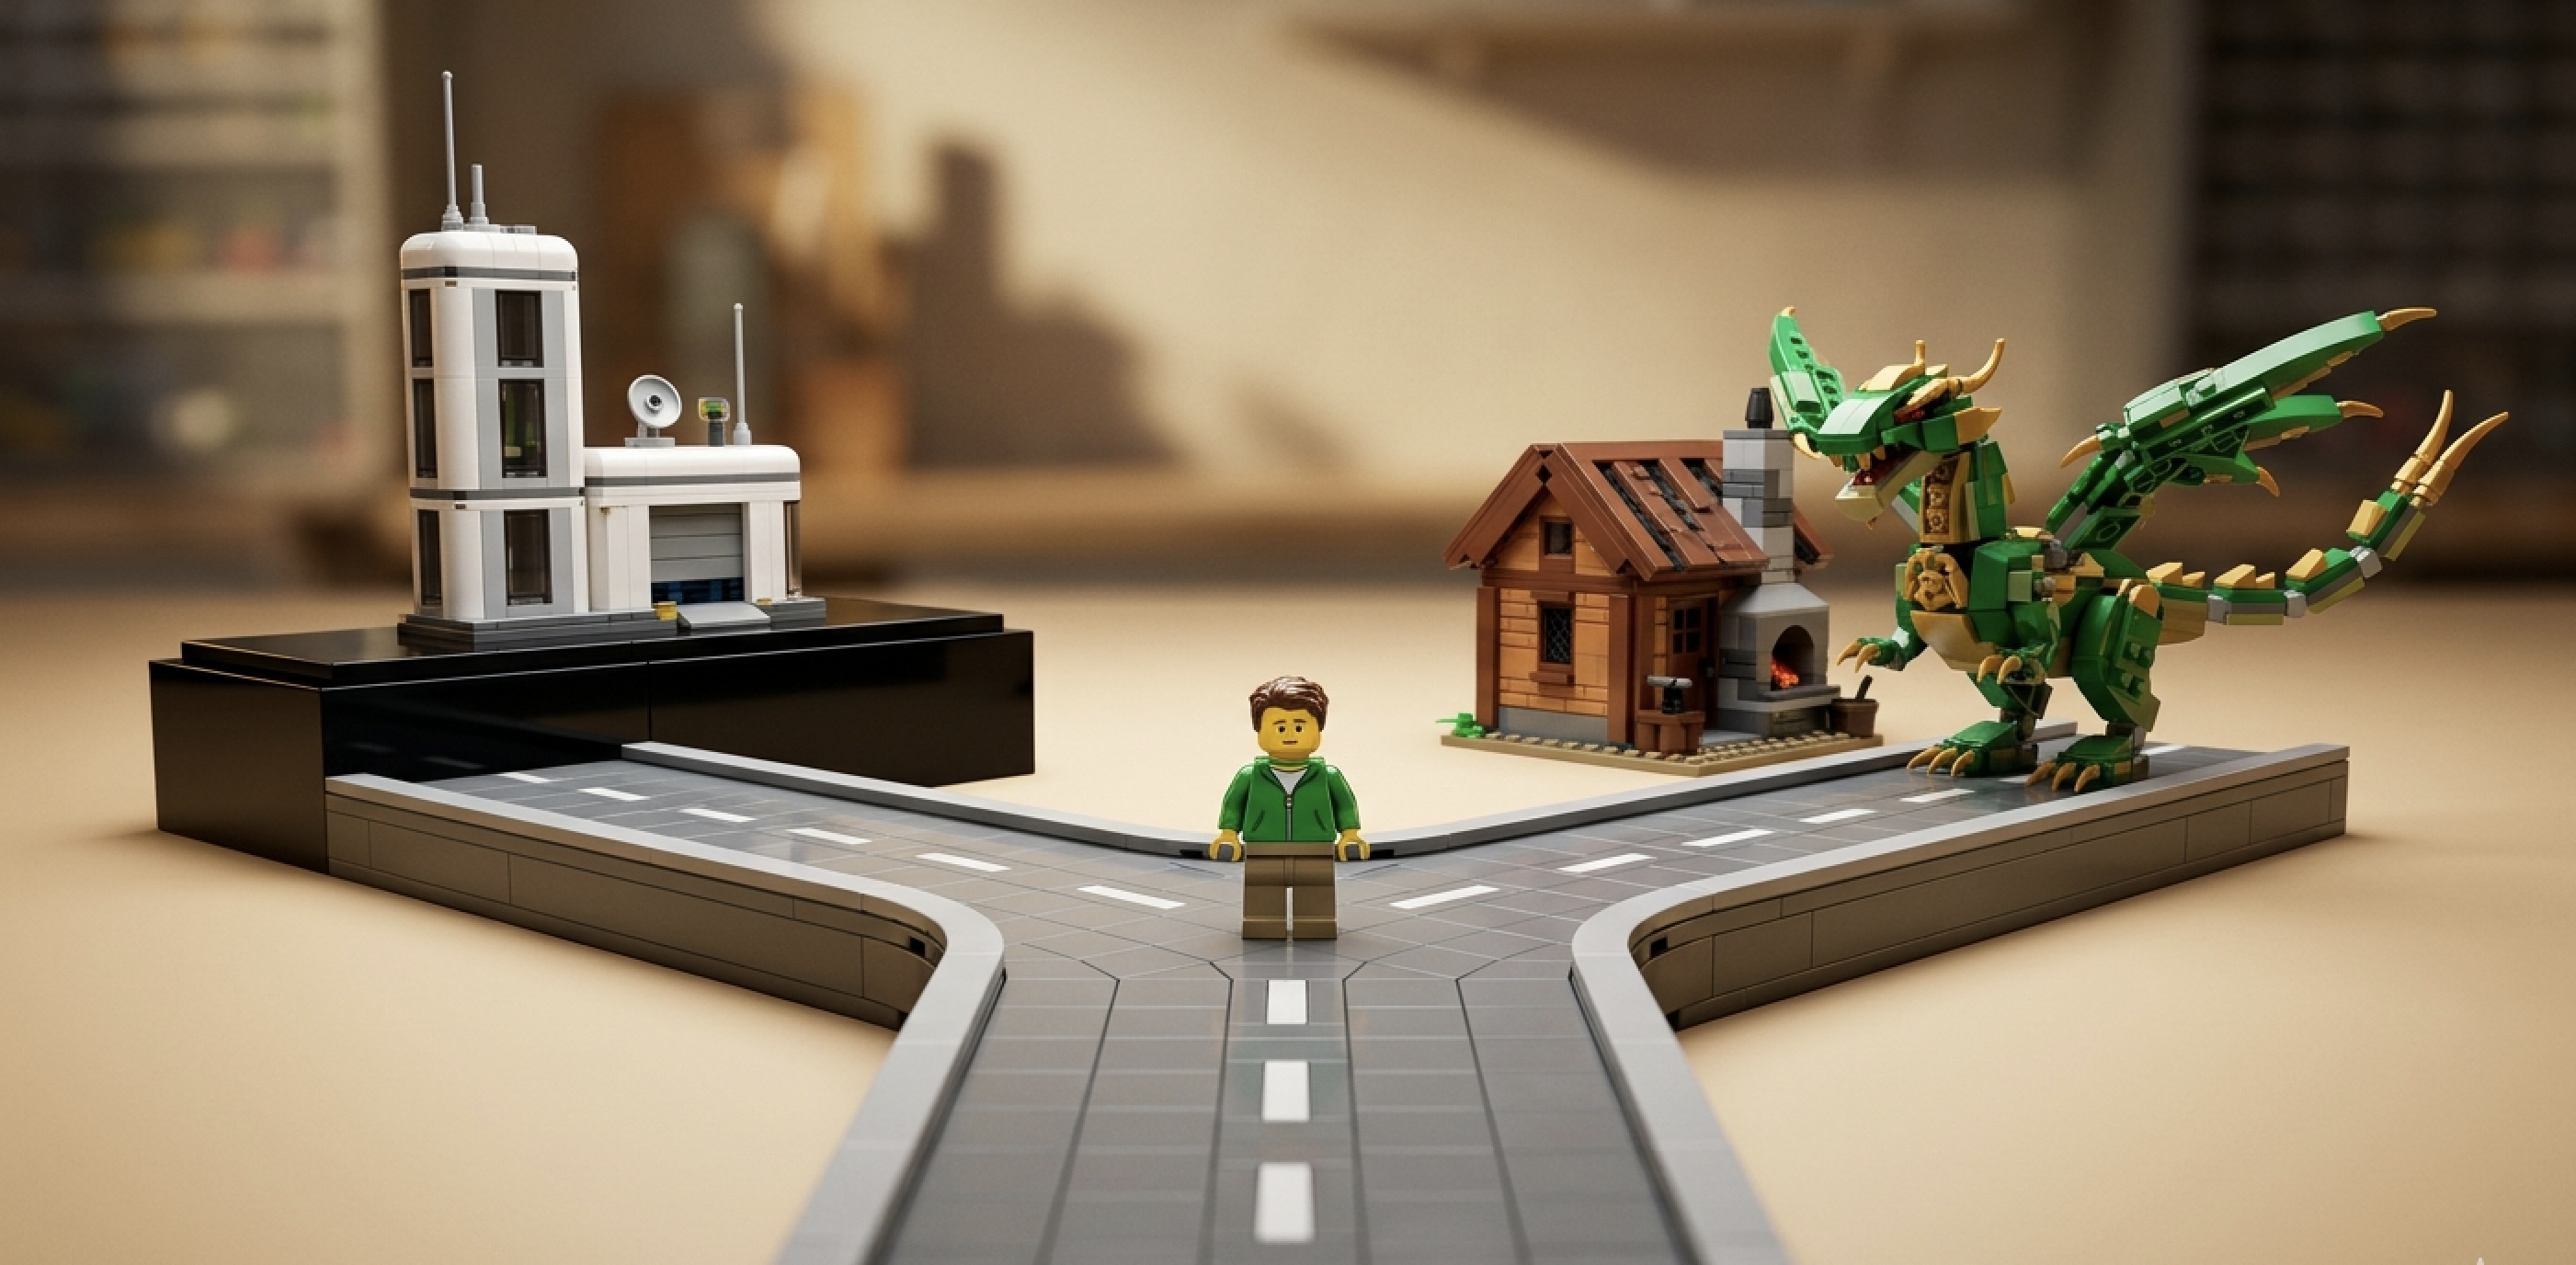
路径 A —— 平台。你做产品化。FDE 是产品侦察员。复利资产是产品,你出售许可证。赌注在于那些奇特的砖块能够泛化——你从二十个客户中提炼出的抽象足够好,以至于第二十一个客户会购买平台而非服务。你还必须能够熬过低谷:在许可证收入产生复利之前,那些不盈利的服务岁月。这就是从 Palantir 到 Foundry 的路径,当抽象是真实的、且市场足够大到值得等待时,它才能成立。
路径 B —— 成果。你不做产品化——或者说,你只在内部做产品化,且仅限内部。你建造砖块塑形机器、AI Agent、部署工具,但你从不出售其中任何东西。FDE 是一种交付超能力,挥舞着竞争对手买不到的私有工具。复利资产是那套内部工具链,加上在数百个混乱环境中部署所积累的肌肉记忆。你出售成果,按成果定价。赌注在于 AI 能让你的利润率保持足够健康,以至于你根本不需要靠许可证费用的退出方式。
两者之间诚实的张力,正是我在那篇乐高文章中提出的。我在那里论证过,把奇特的砖块回溯为产品是“让它成为工程的那一步”——跳过这一步,你就只是一家穿着 T 恤的、非常昂贵的咨询公司。从路径 A 的视角看,路径 B 恰恰像是放弃了这种张力,变成了 Accenture。
但我不再认为这种看法完全正确。在路径 B 上,你仍然会把奇特的砖块回溯——只是你把它们回溯到自己的内部平台团队,而不是回溯到一个你将要出售的产品。这个循环依然在运转。只不过飞轮是你的内部能力,它在不被打包、定价、文档化或为外部买家提供支持的情况下持续复利。这是一个更差的飞轮还是更好的飞轮,确实没有定论。它更差,是因为你放弃了许可证费用的杠杆,以及出售产品所带来的纪律约束。它更好,是因为你跳过了残酷的产品化税——那些把一个东西做得通用、可支持、可出售所耗费的岁月——并且你把自己最好的技巧保持为专有。
这就是分叉点:关于复利资产存在于何处的两种不同理论——存在于你出售的产品中,还是存在于你囤积的能力中。
这个分叉对 FDE 角色的影响
这就是为什么这件事不仅关乎股权结构表,更具体地关乎这个角色本身。
在路径 A 上,FDE 是一名产品侦察员,而这会带来严峻的后果。激励机制必须建立在公司层面——整个公司每名前沿部署人员带来的收入,而绝不能是每个项目带来的收入。一旦按项目衡量,你的 FDE 就会悄悄变成客户经理:他们优化的是如何对每一条“龙”收更多的钱,而不再把“砖块”带回来。而且这个角色是刻意朝着自我淘汰的方向演进的。我在这里要坦白说一句:我离开 Palantir,部分原因是我找不到一个自己还会喜欢的 FDE 角色。平台已经足够成熟,探索性的工作——也就是我当初喜欢这份工作的真正原因——已经变少了。这不是模式的失败,恰恰是模式在正常运转。在路径 A 上,这个角色本来就该吃掉自己。
在路径 B 上,情况正好相反。有一句话我反复提起:当你没有产品时,FDE 就是产品。在路径 A 上,这只是一个阶段——早期成立,之后逐年减弱。在路径 B 上,这是常态。FDE 永远不会成为其他东西的脚手架,因为根本没有“其他东西”;由内部工具增强的前沿部署工程师,就是整个公司。这个角色不会日落西山。但风险不同且真实存在:如果没有外部产品作为必须喂养的对象所带来的纪律约束,FDE 可能会滑向纯粹的交付,“我们在内部塑造砖块”会退化为“我们不塑造砖块,我们只管收钱”。没有强大内部平台文化的路径 B,确实会变成“利润率更高的埃森哲”。
顺便说一句,这正是“FDE”这个头衔变得如此混乱的原因。它变成了一个巨大的伞形概念——解决方案工程师、解决方案架构师、Palantir 那一套,全都塞进同一个缩写之下——人们抱怨它对不同的人意味着不同的东西。确实如此。但这种混乱很大程度上并非用词随意,而是因为使用这个头衔的公司还没有决定自己走的是哪条岔路。路径 A 的 FDE 和路径 B 的 FDE 是真正不同的工作,有着不同的激励机制、不同的职业轨迹和不同的成功定义。这个词当然会有不同的含义,因为公司本身就不同。
创始人必须做出的选择
所以指令很简单,即使决策很难:做出选择。
Palantir 的 FDE 模式之所以可持续,是因为其雄心支撑了它——“为全球最大机构打造操作系统”这一愿景足够宏大,足以证明十年不盈利的服务是合理的。如果你走的是路径 B,你无法借用那个愿景,因为你明确选择了不去构建那个可出售的操作系统。你需要自己的支撑性故事和自己的记分牌:交付的成果、每名 FDE 的利润率、内部工具让下一次部署变得更便宜的速度。这些 KPI 与“许可收入”不同,它们奖励的行为也不同。
你不能做的是保持模糊。一个组织如果招聘的是路径 A 的产品侦察员,却用路径 B 的参与度成果来考核他们,一边向投资人讲述平台故事,一边实际经营着服务业务,那么它会把 FDE 角色撕碎。FDE 们会最先感受到这种矛盾——他们总是最先感受到——而最优秀的人会离开,因为他们当初被承诺的角色,并不是激励机制真正在支付的那个角色。
FDE 角色从来就不是一成不变的东西。它是战略的函数。2015 年,战略是“找到平台的形态”,所以这个角色是产品侦察员。如今,战略同样可以合理地变成“永远出售成果,把机器留在内部”,那么这个角色就是一个永久的、由 AI 放大的交付超能力。两者都是真实的公司。两者都可以成为伟大的公司。
AI 正是让第二种模式变得可行的原因。但它没有替你做出选择。请有意识地做出选择。